Modelos de balance
Un balance, también llamado balance de situación o balance general, es el estado contable que muestra en una fecha concreta lo que una empresa tiene (el activo), lo que debe a terceros (el pasivo) y lo que pertenece a sus propietarios (el patrimonio neto). Es como una fotografía de su situación económica ese día, y siempre se cumple la misma igualdad: el activo es igual al pasivo más el patrimonio neto. Si no cuadra, hay un error en la contabilidad.
En España, el Plan General de Contabilidad ordena el activo de menos a más líquido: primero el activo no corriente, que son los bienes y derechos que la empresa va a usar durante más de un año (inmovilizado intangible como las aplicaciones informáticas, inmovilizado material como la maquinaria, el mobiliario o los vehículos, e inversiones a largo plazo), y después el activo corriente (existencias, clientes y otros deudores, y efectivo en caja y bancos). Al otro lado van el patrimonio neto (capital, reservas y resultado del ejercicio), el pasivo no corriente (deudas a pagar en más de un año, como un préstamo bancario) y el pasivo corriente (proveedores, deudas a corto plazo, Hacienda y Seguridad Social). Cuando el balance separa así lo corriente de lo no corriente se habla de balance clasificado, y la diferencia entre activo corriente y pasivo corriente, el fondo de maniobra, indica si la empresa puede pagar sus deudas a corto plazo.
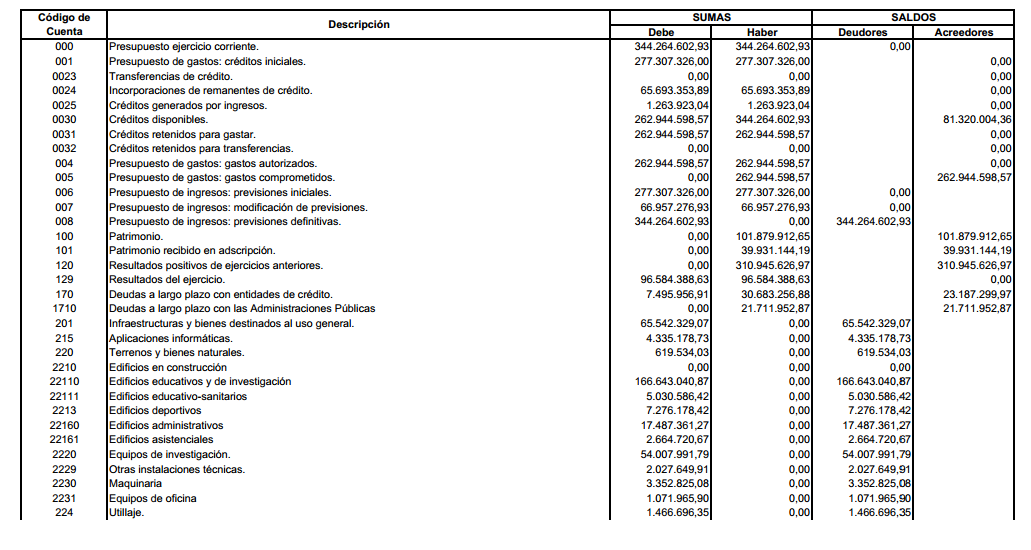
Según el momento y el uso hay varios tipos. El balance inicial se hace al empezar la actividad o al abrir el ejercicio, y el balance final al cerrarlo. El balance comparativo pone dos ejercicios uno al lado del otro para ver cómo ha cambiado cada partida. El balance abreviado es la versión reducida que pueden presentar las empresas pequeñas en sus cuentas anuales. El balance de comprobación o de sumas y saldos no es un estado financiero, sino una herramienta del contable para comprobar que el total del debe coincide con el del haber antes de preparar las cuentas. Y el balance personal aplica la misma idea al patrimonio de una persona o una familia.
No hay que confundir el balance con la cuenta de pérdidas y ganancias o estado de resultados, que recoge los ingresos y los gastos de todo un periodo y su resultado, beneficio o pérdida, que luego pasa al patrimonio neto del balance. En España, las sociedades depositan el balance junto con el resto de cuentas anuales en el Registro Mercantil dentro del mes siguiente a su aprobación. La palabra se usa además en otros campos: el balance social informa de la actuación social y laboral de una empresa o cooperativa, y el balance hídrico en enfermería compara los líquidos que recibe un paciente con los que elimina en un periodo de tiempo.
Ejemplo de balance de situación de una pequeña empresa
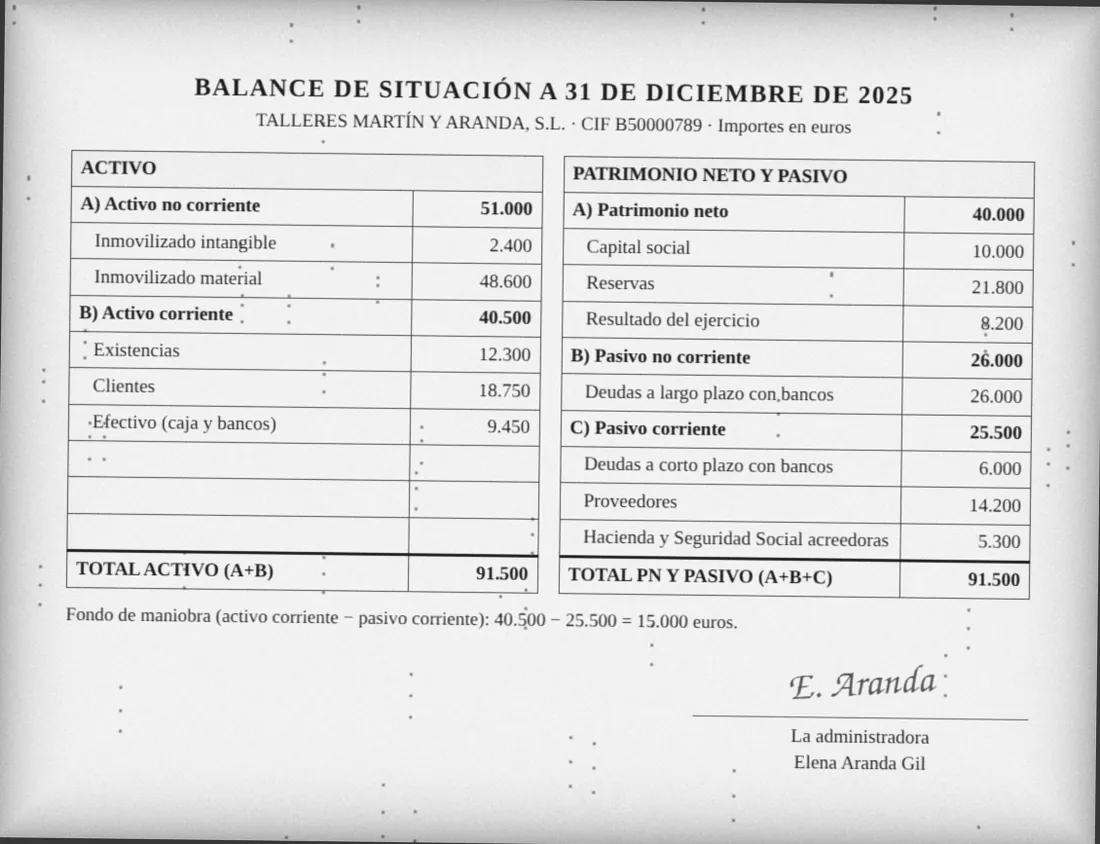
Así queda, a 31 de diciembre, el balance de un taller con forma de sociedad limitada. Observa que los dos totales coinciden:
BALANCE DE SITUACIÓN A 31 DE DICIEMBRE DE 2025. TALLERES MARTÍN Y ARANDA, S.L., CIF B50000789. Importes en euros.
ACTIVO. A) Activo no corriente: 51.000 (inmovilizado intangible, 2.400; inmovilizado material, 48.600). B) Activo corriente: 40.500 (existencias, 12.300; clientes, 18.750; efectivo en caja y bancos, 9.450). TOTAL ACTIVO: 91.500.
PATRIMONIO NETO Y PASIVO. A) Patrimonio neto: 40.000 (capital social, 10.000; reservas, 21.800; resultado del ejercicio, 8.200). B) Pasivo no corriente: 26.000 (deudas a largo plazo con bancos). C) Pasivo corriente: 25.500 (deudas a corto plazo con bancos, 6.000; proveedores, 14.200; Hacienda y Seguridad Social acreedoras, 5.300). TOTAL PATRIMONIO NETO Y PASIVO: 91.500.
Fondo de maniobra: 40.500 − 25.500 = 15.000 euros. Firmado: Elena Aranda Gil, administradora.
Descargar ejemplo de balance de situación
Rellena los importes de cada partida y comprueba al final que el total del activo coincide con el total del patrimonio neto y el pasivo.
BALANCE DE SITUACIÓN A DE DE
Empresa: , NIF Importes en
ACTIVO
A) Activo no corriente:
Inmovilizado intangible: Inmovilizado material: Inversiones a largo plazo:
B) Activo corriente:
Existencias: Clientes y otros deudores: Efectivo (caja y bancos):
TOTAL ACTIVO (A+B):
PATRIMONIO NETO Y PASIVO
A) Patrimonio neto:
Capital: Reservas: Resultado del ejercicio:
B) Pasivo no corriente:
Deudas a largo plazo:
C) Pasivo corriente:
Deudas a corto plazo: Proveedores: Hacienda y Seguridad Social acreedoras:
TOTAL PATRIMONIO NETO Y PASIVO (A+B+C):
En , a de de Firma:
Debajo tienes todos los modelos de balance de la sección.
Modelos en Modelos de balance
27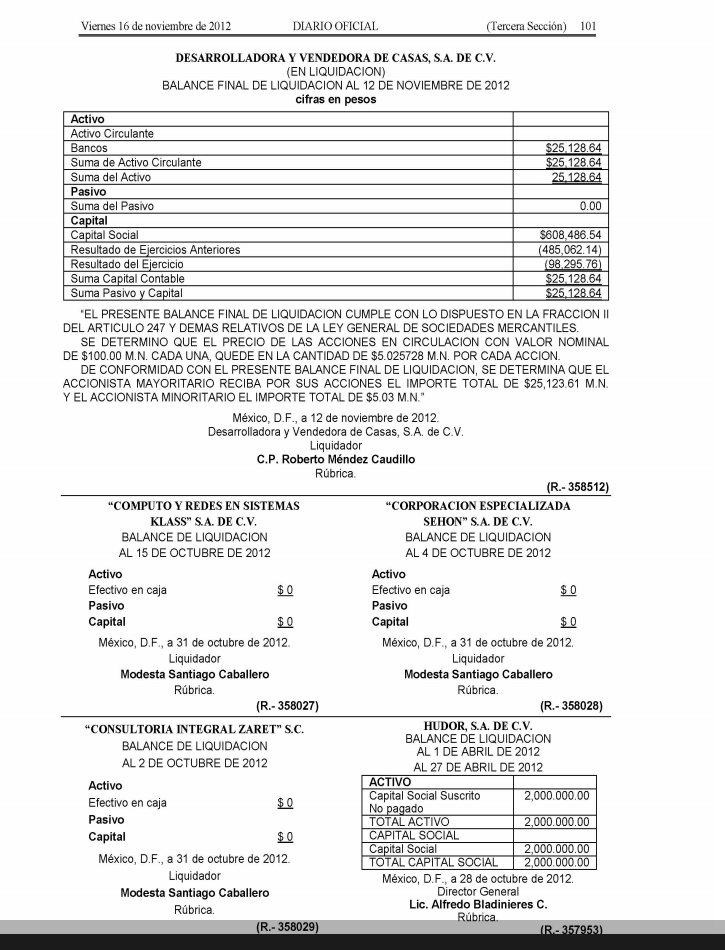
Modelo de balance final
MODELO DE BALANCE FINAL Lo primero que tendrás que hacer es la indicación que la actual normativa Mercantil tiene dispuesta para a la disolución ,como una deisión anterior al correspondiente proceso de liquidación, aunque tienes la posibilidad tanbién del acuerdo que se realiza conjuntamente con disolución y liquidaci…
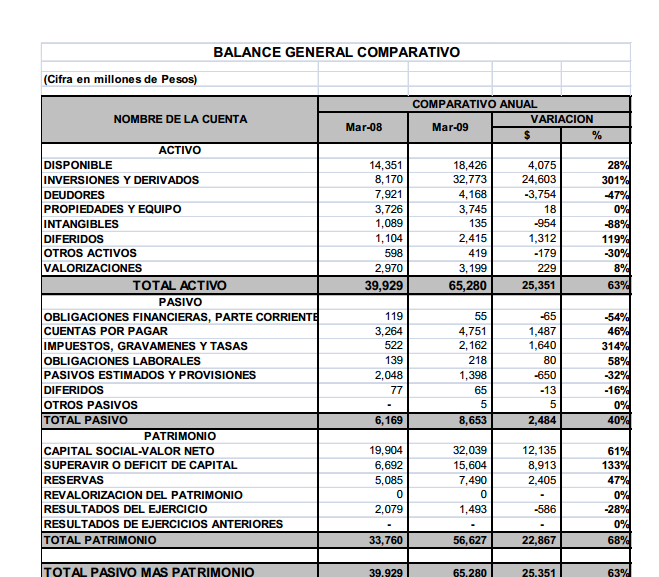
Modelo de balance comparativo
MODELO DE BALANCE COMPARATIVO Se denomina balance comparativo a aquel documento de contabilidad que nos hace una referencia escrita de los aumentos o disminuciones qsufridas por el Activo, el Pasivo y el Capital de contabilidad por las operaciones realizadas durante el ejercicio. Los aumentos y disminuciones del Activ…
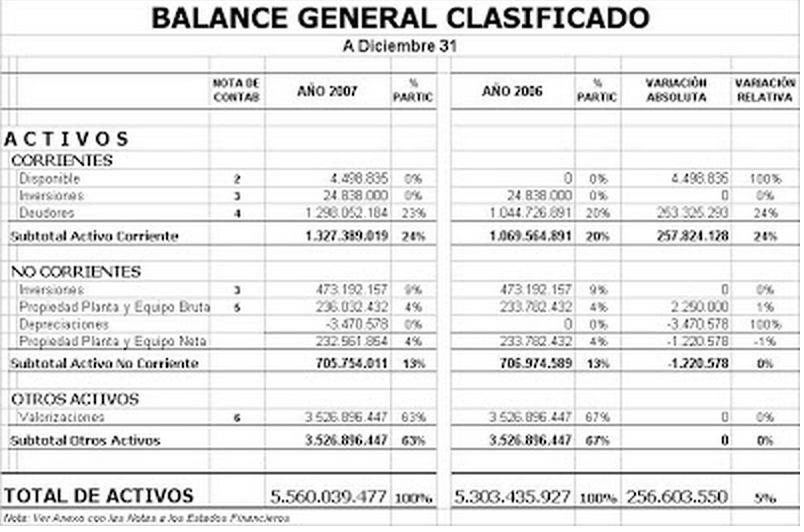
Modelo de balance clasificado
MODELO DE BALANCE CLASIFICADO El denominado balance general clasificado se refiere a la clasificación que se realiza de todas las partes que conforman el balance en referencia a la a como disponga del activo o de la exijencia del pasivo. Este tipo de balance general clasificado ,solamanete es un tipo de balance en el…
Modelo de balance personal
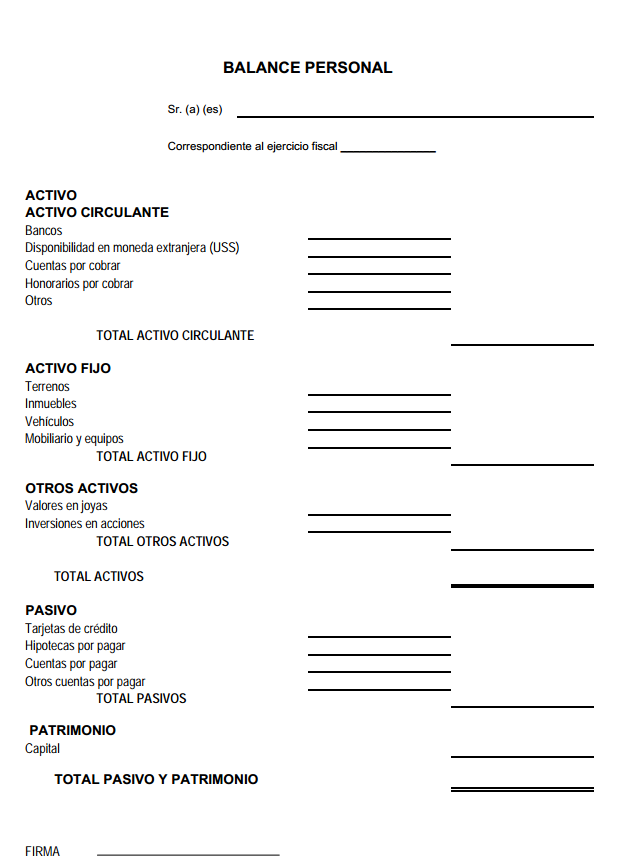
MODELO DE BALACE PERSONAL Se denomina balance personal al documento de carácter financiero que detalla minuciosamente, los activos y los pasivos en determinación del patrimonio que posee una persona en un momento en concreto. Este tipo de documento personal normalmente lo requieren las entidades bancarias o entidades…
Modelo de balance inicial
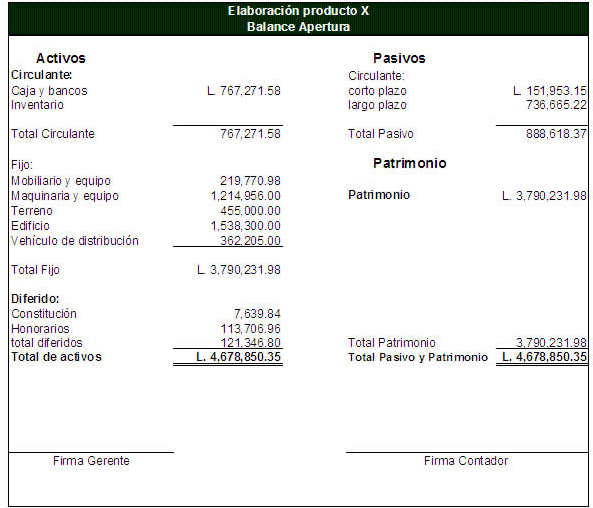
MODELO DE BALANCE INICIAL Para proceder al correcto montaje de la parte contable de las empresas, lo que principalmente deberemos de realizar es Balance Inicial de la empresa, que haga referencia a todos los elementos o cuentas que correspondan a Activos, Pasivos y Capital. Dicho de otra manera, es la elaboración de c…
Modelo de balance de perdidas y ganancias
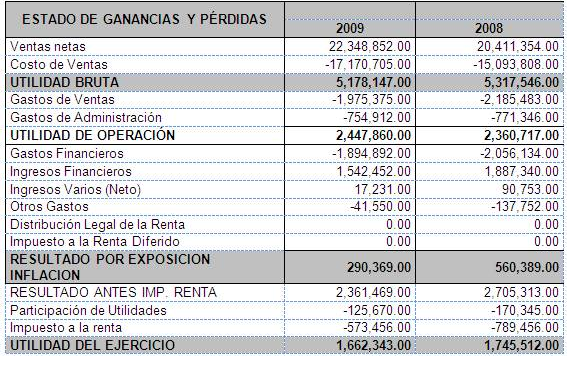
MODELO DE BALANCE DE PÉRDIDAS Y GANANCIAS CONCEPTO Este tipo de Cuenta de Perdidas y Ganancias o Cuenta de Resultados nos informa, a un nivel de agregación, las numerosas partidas de costes, ingresos, pérdidas y ganancias (conceptos que se interpretan en los términos de definición del marco conceptual) procedentes de…
Modelo de balance abreviado
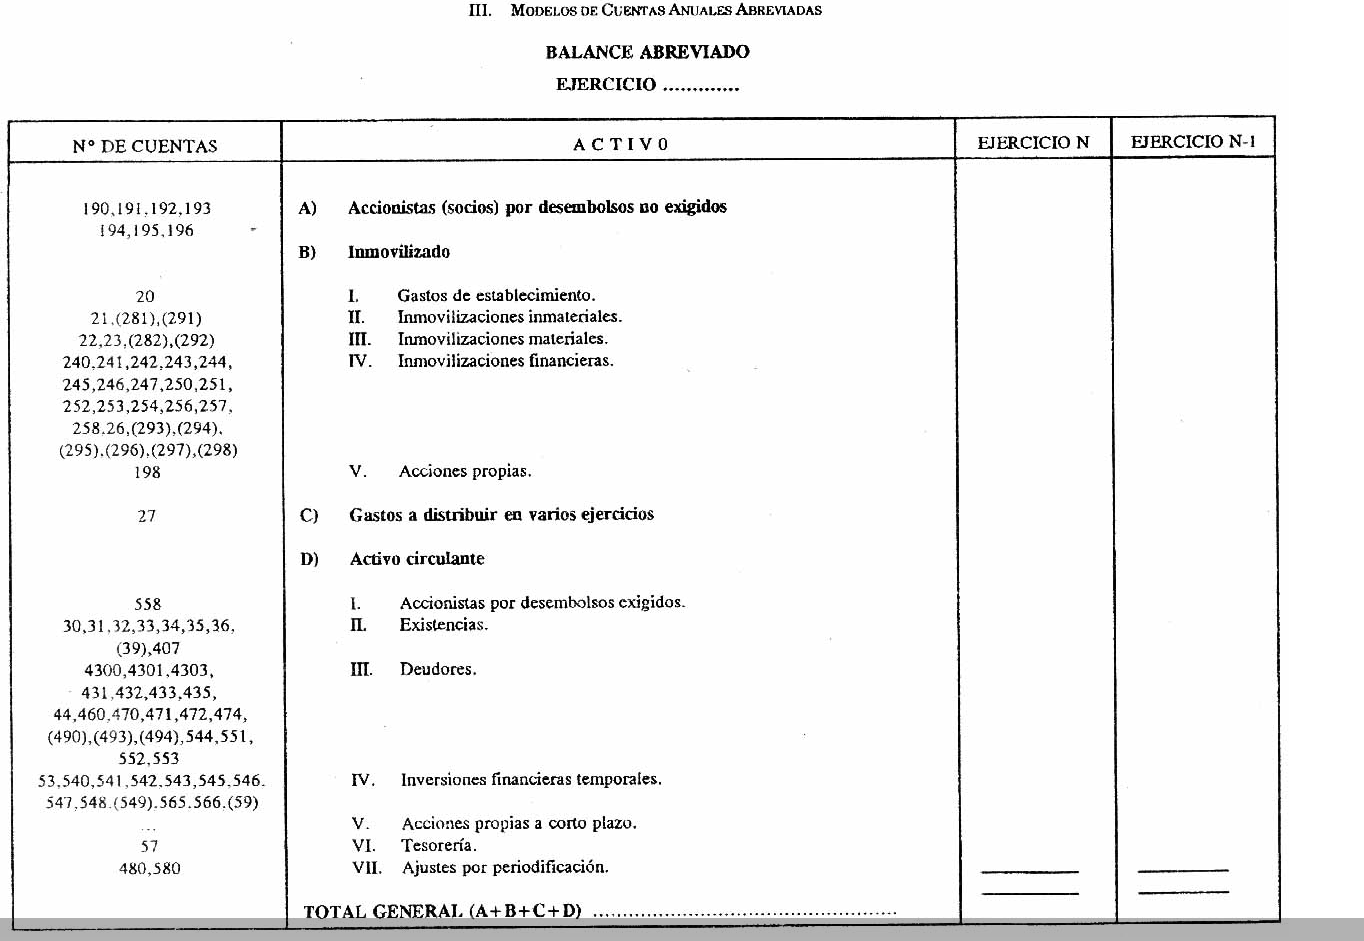
MODELO DE BALANCE ABREVIADO Podrán llevar a cabo el Balance abreviado las empresas que realicen correctamente la aplicaciónn el PGC (no el de PYMEs) y a la fecha de cierre de todos los correspondientes, menos en el caso de dos de las situaciones siguientes: Que la totalidadl de las partidas del activo no sea superior…

Modelo de balance hídrico en enfermería
MODELO DE BALANCE HÍDRICO EN ENFEREMERÍA Si estamos refiriéndonos al hombre , el agua forma parte de casi de las dos terceras partes del peso del mismo, tomándose, por tanto, el componente de mayor importancia de todos. En relación al porcentaje de la masa corporal, la cantidad de agua es más grande en los hombres que…
Modelo de balance fundaciones
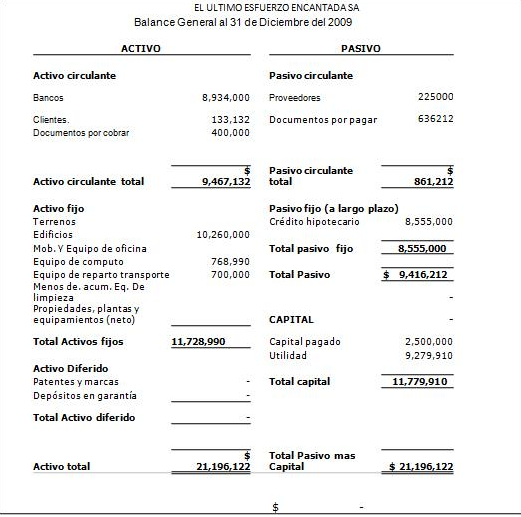
MODELO DE BALANCE FUNDACIONES Todos los años, el Patronato encargado de la fundación realizará las cuentas anuales que que conforman los siguientes documentos: Balance. Cuenta de resultados. Memoria, que tendrá consigo un inventario. Dichas cuentas elaboradas con carácter anual, debrán ser aprobadas por el Patronato c…
Modelo de balance social de una empresa
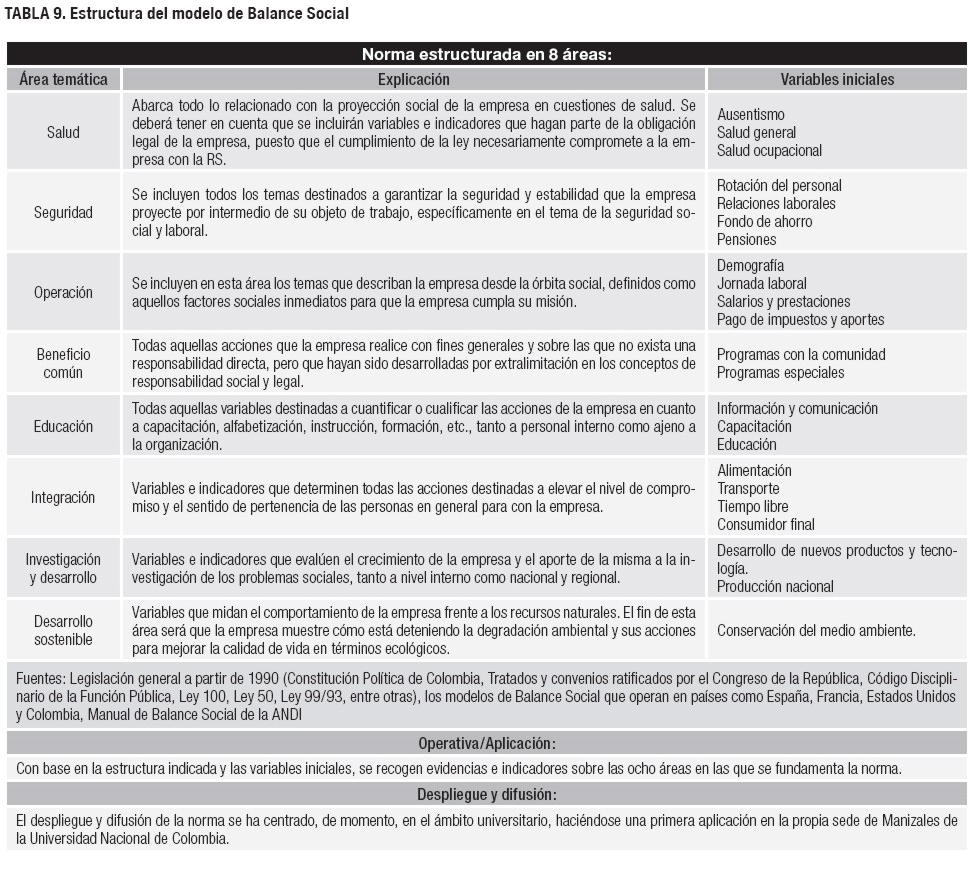
MODELO DE BALANCE SOCIAL DE UNA EMPRESA Generalmente,para realizar un correcto seguimiento a un determinado plan de Desarrollo, las empresas gacen uso de numerosas herramientas de administración y gerencia, tales como la Planeación Estratégica, Justo a Tiempo, Calidad Total, Técnicas de Mercadeo, Plan de Acción, Presu…
Modelo de balance social
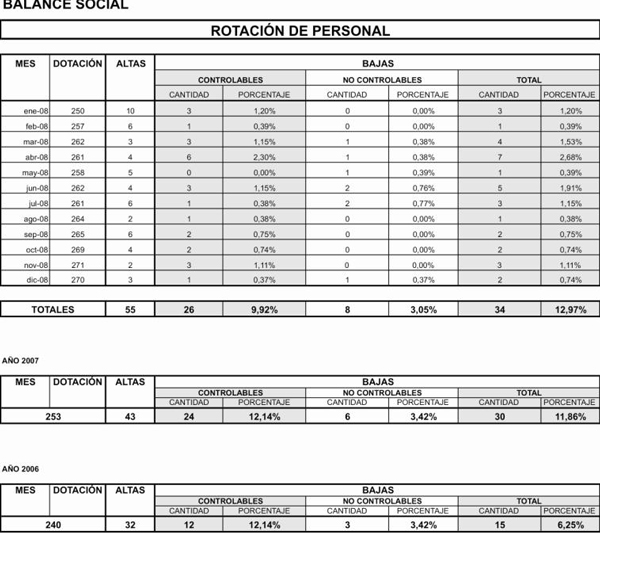
MODELO DE BALANCE SOCIAL El denominado Balance Social o Reporte Social Empresarial (más conocido como Reporte de Sustentabilidad) es un complemento al balance financiero que publica todos los años la empresa, en el cual se detallan los proyectos, beneficios y acciones de carácter social dirigidas a los trabajadores, i…
Modelo de balance social cooperativo
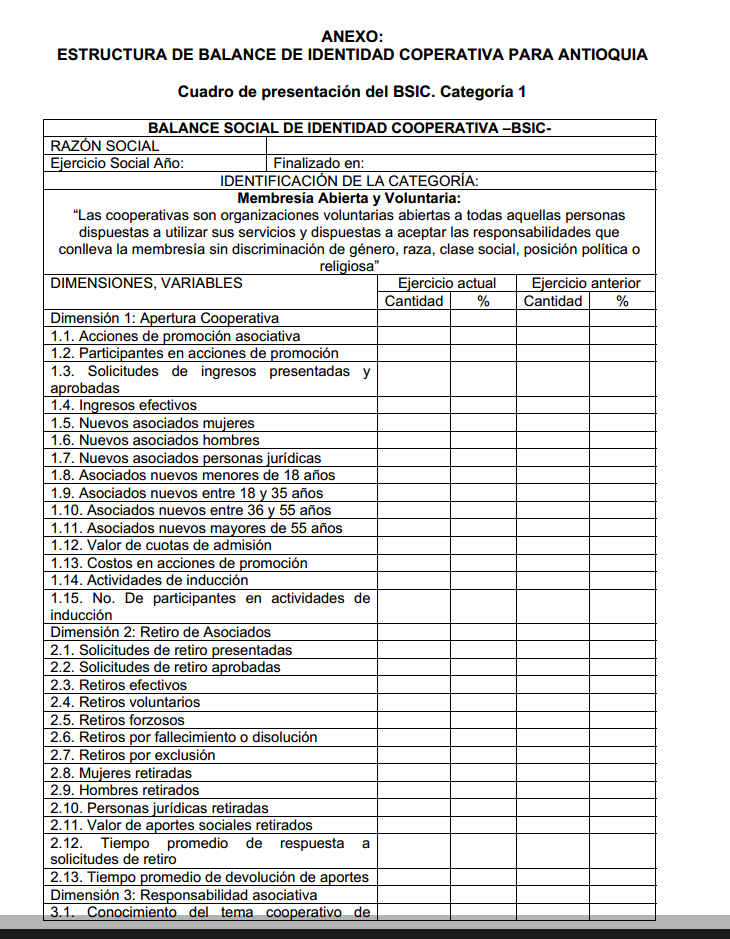
MODELO DE BALANCE SOCIAL COOPERATIVO Es de vital importancia daber la diferencia de los conceptos, ya que el balance social tiene relación en todo un proceso, el cual, al término de cada periodo y segíun los resultados de su análisis nos sofrecerá la información imprescindible para la puntuación del cumplimiento de la…
Modelo de balance de situaión
MODELO DE BALANCE DE SITUACIÓN Este tipo de documento denominado balance de situación, es sin duda un documento de mucha importancia el cual procede a informarnos de la situación patrimonial actual de la empresa. Los elementos que lo conforman son los siguientes: activo, pasivo y patrimonio neto. EL ACTIVO hace refere…
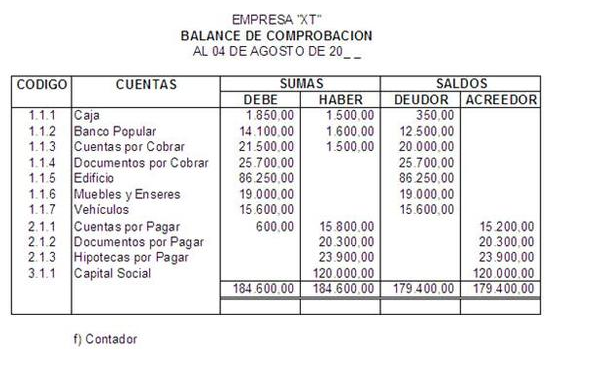
Modelo de balance de comprobación
MODELO DE BALANCE DE COMPROBACIÓN Lo que queremos obtener por medio de este tipo de balance de comprobación, es lograr que los saldos que se deben se equiparen a los acreedores ya que significa un avance de gran importancia ,de todas maneras, es en estemismo momento cuando la opinión y conocimiento del contable se deb…
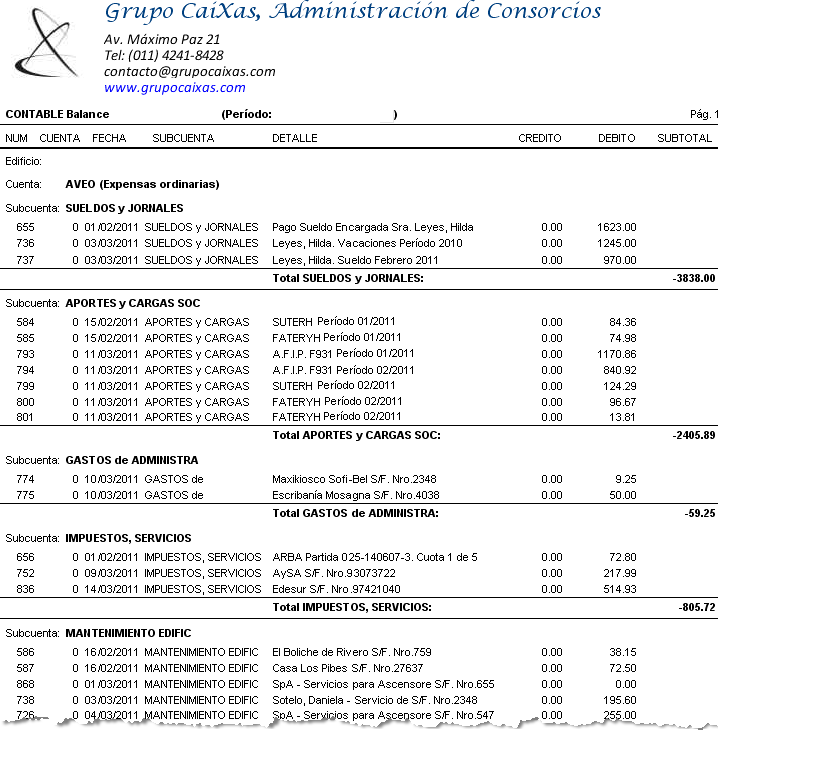
Modelo de balance mensual
MODELO DE BALANCE MENSUAL Saber utilizar y saber hacer uso del dineroes sin duda, es una habilidad de mucha importancia ,por eso mismo, conocer la realización de una hoja de balance de los gastos mensuales ,te será de gran ayuda a la hora de tener controladas todas tus finanzas . Este tipo de documentos financieros ,p…
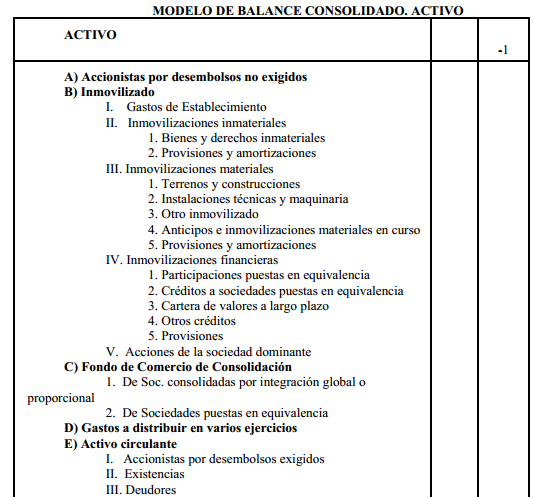
Modelo de balance consolidado
MODELO DE BALANCE CONSOLIDADO MODELO DE BALANCE CONSOLIDADO. ACTIVO A) Accionistas por desembolsos no exigidos B) Inmovilizado I. Gastos de Establecimiento II. Inmovilizaciones inmateriales 1. Bienes y derechos inmateriales 2. Provisiones y amortizaciones III. Inmovilizaciones materiales 1. Terrenos y construcciones 2…

Modelo de balance en ingles
MODELO DE BALANCE EN INGLÉS ACTIVE A) Partners for Uncalled B) Property I. Formation expenses II. intangible assets 1. Costs of research and development 2. Concessions, patents, licenses, trademarks and similar. 3. Goodwill 4. Transfer Fee 5. Computer Applications 6. Advances 7. Provisions 8. Depreciation III. Tangibl…
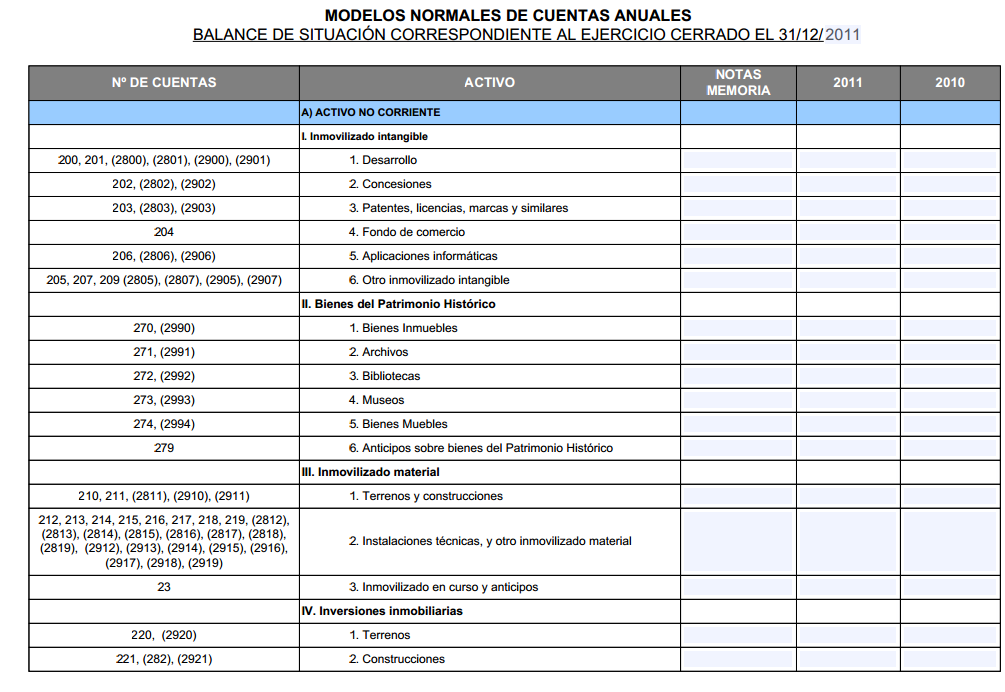
Modelo de un balance
MODELO DE UN BALANCE ACTIVO A) ACTIVO NO CORRIENTE I. Inmovilizado intangible 1. Desarrollo 2. Concesiones 3. Patentes, licencias, marcas y similares 4. Fondo de comercio 5. Aplicaciones informáticas 6. Otro inmovilizado intangible II. Bienes del Patrimonio Histórico 1. Bienes Inmuebles 2. Archivos 3. Bibliotecas 4. M…
Modelo de balance economico
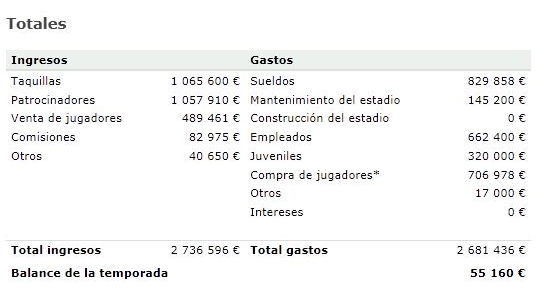
MODELO DE BALANCE ECONÓMICO ESTRUCTURA ECONOMICO-FINANCIERA 1.1 ACTIVO Inmovilizado Inmaterial Inmovilizado Material Inmovilizado Financiero Gastos a distribuir en varios ejerc. Existencias Deudores Inv. Financieras Temporales Tesorería Ajustes por periodificación Total Activo 1.2 PASIVO Componentes del Pasivo Fondos…
Modelo de balance de sumas y saldos
MODELO DE BALANCE DE SUMAS Y SALDOS Es conocido como balance de comprobación de sumas y saldos a la herramienta de contabilidad mediante la cual podemos hacer la conciliación del libro Mayor con la estructura de carácter económico y financiero de la empresa. Este tipo de balance se debe efectuar cada tres meses, aunqu…